
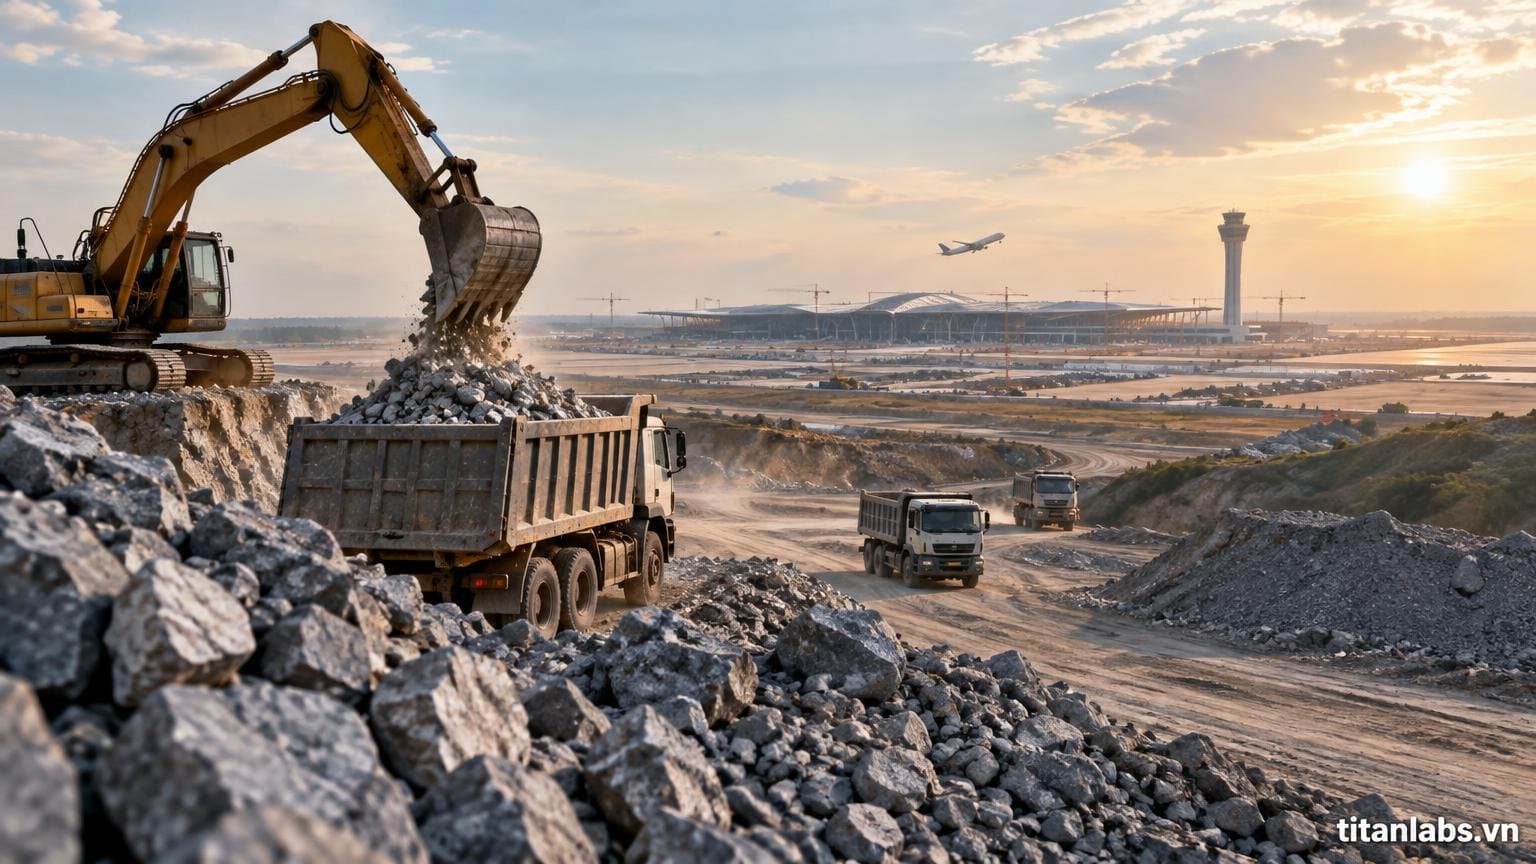
CTCP Xây dựng và Sản xuất Vật liệu xây dựng Biên Hòa (VLB) vừa ghi nhận cổ phiếu vượt đỉnh lịch sử tại mức 53.700 đồng/cp trong phiên ngày 28/10/2026, đưa vốn hóa lần đầu vượt 2.500 tỷ đồng. Kết quả bứt phá này đến từ tăng trưởng kinh doanh vượt trội nhờ cung cấp đá cho các dự án trọng điểm như sân bay Long Thành. Thông tin được ghi nhận theo báo cáo của Agriseco Research.
Kết quả kinh doanh quý 3 của VLB tăng trưởng ra sao?
Trong quý 3/2026, VLB đạt doanh thu khoảng 442 tỷ đồng, tăng 35% so với cùng kỳ. Lợi nhuận sau thuế ghi nhận 117 tỷ đồng, tăng 86%. Sản lượng tiêu thụ đạt gần 2 triệu m³ đá, tăng 19%.
Biên lợi nhuận gộp của doanh nghiệp tăng từ 25,1% cùng kỳ lên 34,6% nhờ giá bán bình quân ước tăng khoảng 13%.
Lũy kế 9 tháng đầu năm 2026, lợi nhuận trước thuế đạt khoảng 708 tỷ đồng, gấp 2,5 lần kế hoạch cả năm. Mức lợi nhuận này bao gồm khoản thu nhập bất thường khoảng 344 tỷ đồng ghi nhận trong quý 2 từ tiền cấp quyền khai thác nộp thừa. Nếu loại trừ khoản bất thường, lợi nhuận trước thuế 9 tháng đạt 364 tỷ đồng, tăng 45% so với cùng kỳ.
Tác động tới nhà đầu tư
- Triển vọng ngắn hạn: Trong quý 4/2026, nhu cầu từ dự án sân bay Long Thành và cao tốc TP.HCM – Long Thành tiếp tục hỗ trợ hoạt động của VLB. Agriseco Research dự báo lợi nhuận sau thuế cả năm 2026 có thể đạt 680 tỷ đồng, tăng 126% so với năm trước (loại trừ bất thường ước đạt 400 tỷ đồng, tăng 33%).
- Động lực trung hạn (2027–2029): Dù nhu cầu từ sân bay Long Thành sẽ giảm dần trong năm 2027, các dự án hạ tầng mới như Vành đai 4 TP.HCM (khởi công đoạn qua Đồng Nai ngày 30/9/2026) và mở rộng cao tốc TP.HCM – Trung Lương – Mỹ Thuận (nhu cầu khoảng 3,6 triệu m³ đá) sẽ bổ sung nguồn tiêu thụ.
- Rủi ro và điểm cần theo dõi: Tăng trưởng năm 2027 có thể chậm lại do công suất khai thác đã ở mức cao và sản lượng tiêu thụ đi ngang. Nhà đầu tư cần chú ý tiến độ giải ngân đầu tư công và chính sách chi trả cổ tức tiền mặt của doanh nghiệp.
Dữ liệu thị trường liên quan
Số liệu từ cơ sở dữ liệu TitanLabs, cập nhật phiên 28/10/2026; bấm vào mã để xem hồ sơ đầy đủ (định giá, dòng tiền, kỹ thuật).
| Mã | Giá | Phiên | P/E | Khối ngoại ròng 5 phiên |
|---|---|---|---|---|
| VLB | 53.700đ | -0,19% | 24,4 | — |