
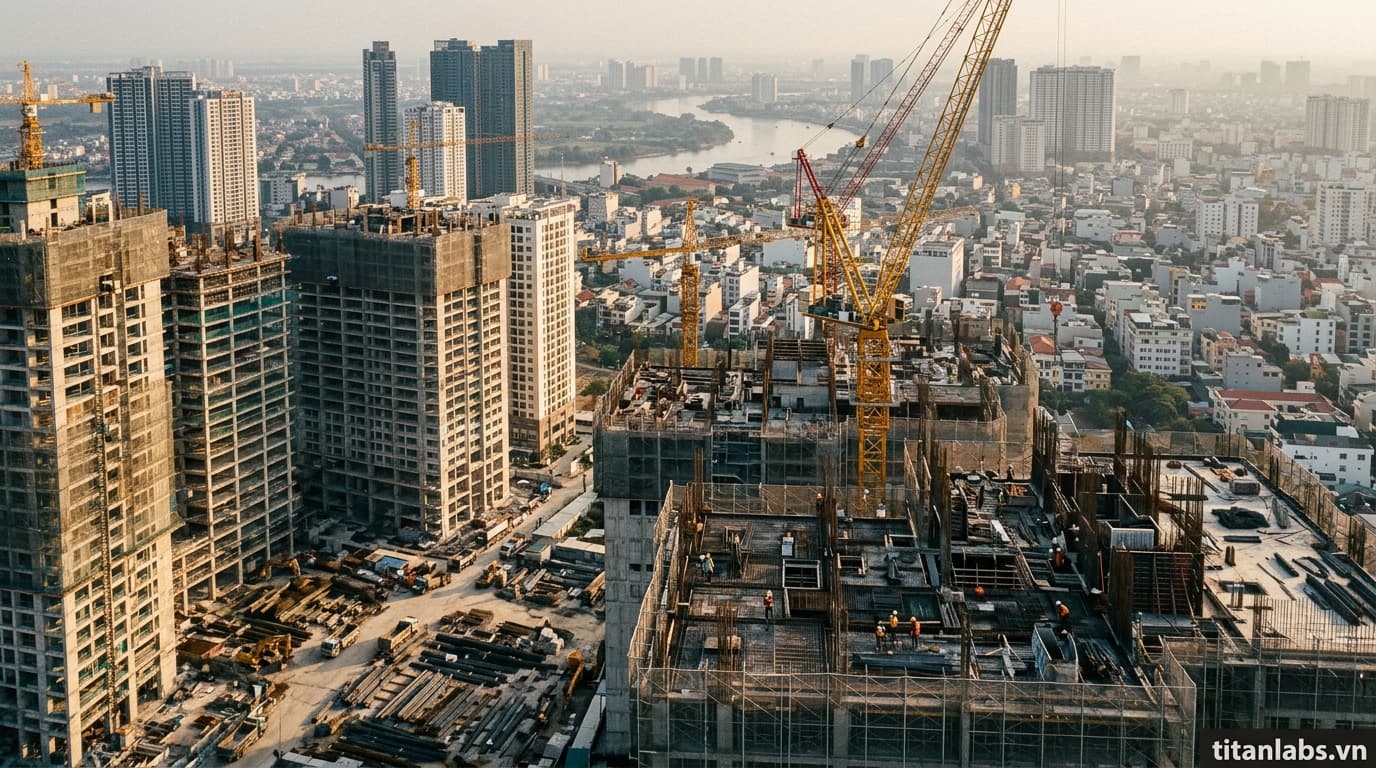
Thị trường thầu xây dựng Việt Nam đang chứng kiến sự trỗi dậy mạnh mẽ từ các doanh nghiệp mới gắn liền với hệ sinh thái bất động sản lớn như VinCons (thuộc Vingroup) và Tân Minh Nhân (đối tác của Sun Group). Dòng vốn rót vào các đại đô thị hàng nghìn hecta và dự án hạ tầng đang tạo đòn bẩy giúp nhóm này thu hẹp khoảng cách doanh thu với các tên tuổi kỳ cựu.
Theo Znews, các nhà thầu truyền thống đối mặt với sự cạnh tranh khốc liệt khi những tân binh sở hữu nguồn việc dồi dào từ các tập đoàn mẹ và đối tác chiến lược.
Cuộc đua doanh thu và sản lượng giữa hai thế hệ nhà thầu ra sao?
Nhóm nhà thầu mới ghi nhận mức tăng trưởng vượt trội về cả quy mô thi công lẫn mục tiêu doanh thu:
- VinCons: Tổng sản lượng thi công tăng liên tục từ khoảng 5.000 tỷ đồng (8 tháng cuối năm 2022) lên gần 11.000 tỷ đồng (2023), hơn 13.000 tỷ đồng (2024) và vượt mốc 25.000 tỷ đồng trong năm 2025. Quy mô nhân sự vượt 130.000 người tính đến tháng 9/2026.
- Tân Minh Nhân: Đặt mục tiêu doanh thu năm 2026 đạt 19.500 tỷ đồng, gấp gần 5 lần mức thực hiện khoảng 4.000 tỷ đồng của năm 2025.
Ở nhóm nhà thầu truyền thống, các mục tiêu năm 2026 cũng đang tăng tốc
- Coteccons (CTD): Đặt mục tiêu doanh thu 42.000 tỷ đồng trong niên độ tài chính 2026-2027.
- Newtecons: Dự kiến doanh thu đạt khoảng 18.000 tỷ đồng năm 2026.
- Vinaconex (VCG): Kế hoạch doanh thu dự kiến đạt 15.432 tỷ đồng.
- Ricons và Tập đoàn Xây dựng Hòa Bình (HBC): Lần lượt đặt kế hoạch 12.000 tỷ đồng và 10.000 tỷ đồng cho năm 2026.
Tác động tới nhà đầu tư
Sự thay đổi cấu trúc ngành xây dựng tác động trực tiếp đến các cổ phiếu niêm yết
- Cổ phiếu xây dựng niêm yết (CTD, HBC, VCG): Biên lợi nhuận và thị phần mảng dân dụng đối mặt áp lực cạnh tranh gay gắt từ các nhà thầu nội bộ khép kín, buộc các doanh nghiệp này phải tìm kiếm nguồn việc từ hạ tầng công hoặc khách hàng FDI.
- Cổ phiếu hệ sinh thái (VIC, VHM): Việc tối ưu hóa chuỗi giá trị xây dựng thông qua VinCons giúp giảm phụ thuộc vào nhà thầu ngoài, kiểm soát tiến độ và chi phí các đại dự án quy mô lớn.
Dữ liệu thị trường liên quan
Số liệu từ cơ sở dữ liệu TitanLabs, cập nhật phiên 09/10/2026; bấm vào mã để xem hồ sơ đầy đủ (định giá, dòng tiền, kỹ thuật).
| Mã | Giá đóng cửa | Thay đổi phiên | P/E | Khối ngoại 5 phiên (ròng) |
|---|---|---|---|---|
| CTD | 62.300đ | 0,00% | 13,8 | +14 tỷ |
| HBC | 2.900đ | -3,33% | 1,2 | — |
| VCG | 13.650đ | +0,37% | 6,8 | +9,1 tỷ |
| VIC | 225.500đ | -1,10% | — | +118 tỷ |
| VHM | 66.000đ | +0,46% | 8,6 | -85,6 tỷ |