
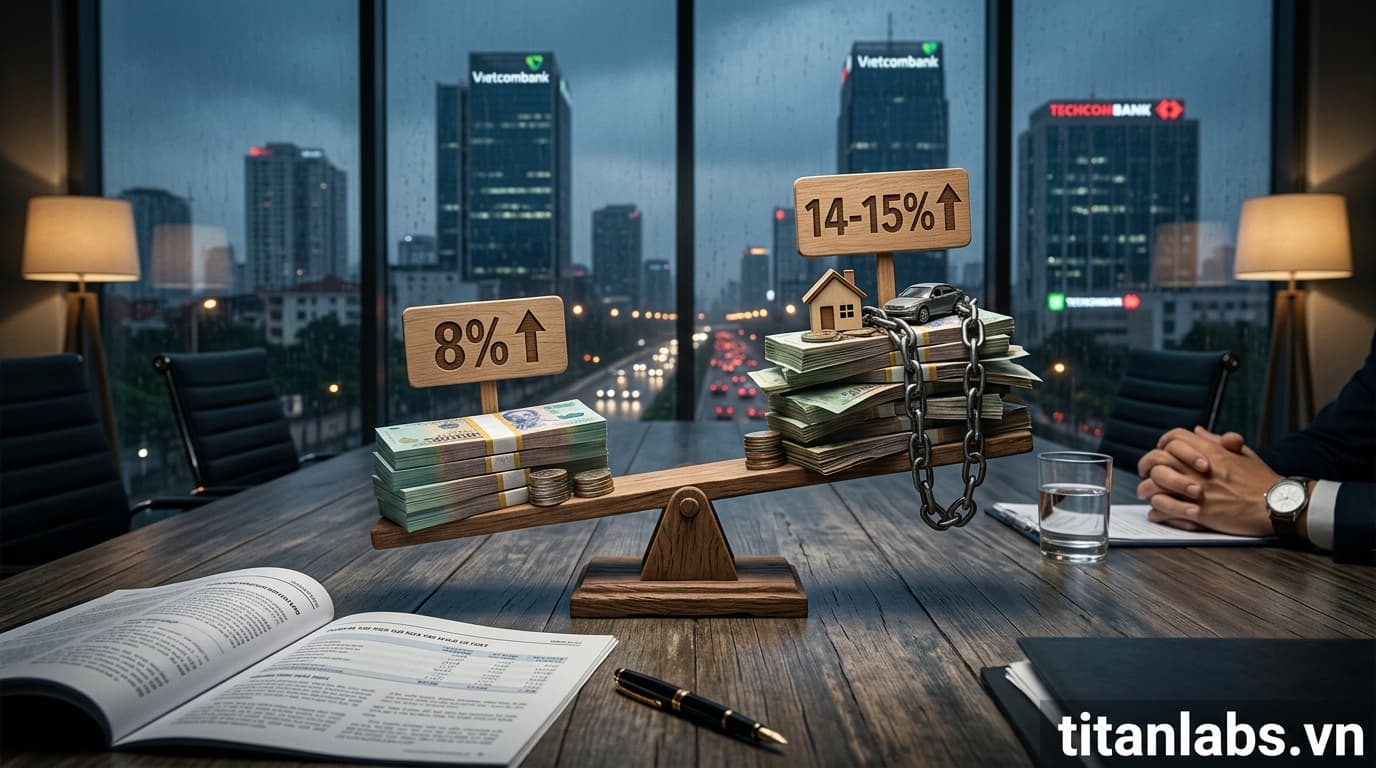
Thị trường tài chính Việt Nam đang chứng kiến sự biến động đáng kể về lãi suất, với lãi suất huy động tăng lên mức 8-9%/năm và lãi suất cho vay thả nổi phổ biến ở mức 14-15%. Tình hình này đang tạo ra những thay đổi trong hành vi của nhà đầu tư, đặc biệt trong lĩnh vực bất động sản, nơi cả những người có "tiền tươi" cũng trở nên thận trọng hơn.
Diễn biến chi tiết
Từ tháng 9/2025 đến nay, mặt bằng lãi suất ngân hàng liên tục tăng do thanh khoản thấp và chênh lệch giữa huy động và cho vay nới rộng. Đầu tháng 3, nhiều ngân hàng đã điều chỉnh tăng biểu phí và tung ra các chương trình lãi suất cộng thêm. Các ngân hàng nhỏ như SeABank, NCB, MBV, GPBank đang áp dụng mức lãi suất 8%/năm cho khoản tiền gửi từ 100 triệu đồng kỳ hạn 6 tháng trở lên. Các ngân hàng số như Cake by VPBank và Vikki Bank cũng đưa ra mức lãi suất hấp dẫn từ 8,1-8,4%/năm. Một số ngân hàng lớn hơn như MSB và PVcomBank thậm chí còn có gói lãi suất "đặc biệt" lên tới 9%/năm đi kèm điều kiện về số tiền gửi lớn.
Giá dầu tăng lên 110 USD/thùng do căng thẳng Trung Đông cũng góp phần đẩy rủi ro lạm phát, tạo áp lực tăng lãi suất lên toàn cầu và ảnh hưởng đến Việt Nam.
Tác động & Nhận định
- Chuyển dịch dòng tiền: Mức lãi suất huy động hấp dẫn đang khiến một bộ phận nhà đầu tư quay trở lại kênh tiết kiệm, vốn được xem là an toàn và ổn định hơn, sau một thời gian ưu tiên vào chứng khoán, bất động sản hay vàng.
- Thị trường bất động sản chững lại: Chênh lệch lớn giữa lãi suất tiết kiệm và lãi suất vay đang làm "ngại" cả những nhà đầu tư có tiền mặt khi quyết định mua nhà. Chi phí vay vốn cao hơn khiến các giao dịch bất động sản chững lại, thể hiện sự thận trọng của cả người mua lẫn người bán.
- Áp lực lạm phát: Rủi ro lạm phát toàn cầu, đặc biệt từ giá dầu, tiếp tục là yếu tố gây áp lực lên chính sách tiền tệ và mặt bằng lãi suất trong nước.
Các chuyên gia nhận định, tình hình này có thể tiếp diễn nếu áp lực lạm phát và thanh khoản thị trường không cải thiện, tạo ra thách thức lớn cho các doanh nghiệp và nhà đầu tư sử dụng đòn bẩy tài chính.