
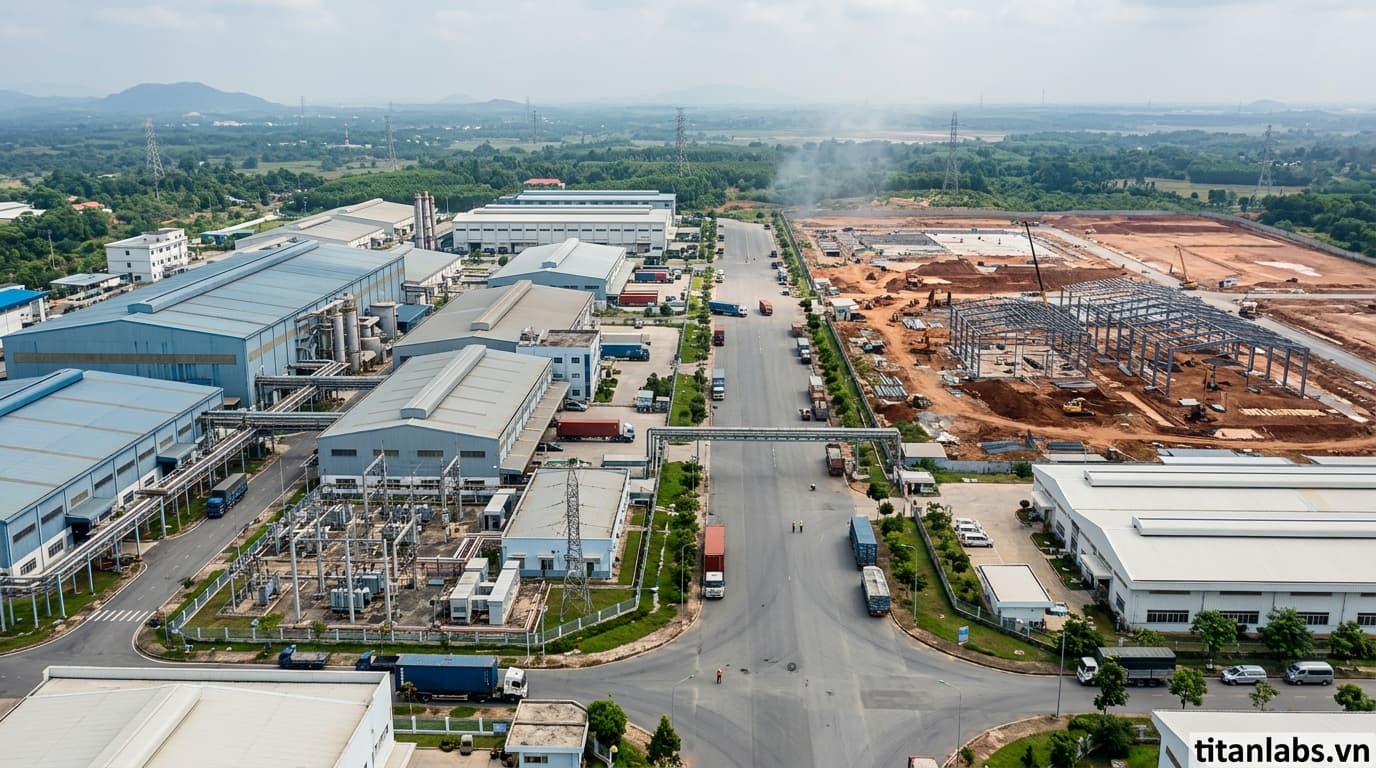
Theo báo cáo mới công bố của SSI Research, vốn đầu tư trực tiếp nước ngoài (FDI) đăng ký vào Việt Nam trong 9 tháng đầu năm 2026 đạt 50,4 tỷ USD, tăng 76,4% so với cùng kỳ. Dù vốn thực hiện đạt 21,1 tỷ USD và nhu cầu thuê đất phục hồi, lợi nhuận ròng nửa đầu năm 2026 của nhóm doanh nghiệp bất động sản khu công nghiệp (KCN) nghiên cứu lại giảm tới 40%, chỉ đạt khoảng 4.000 tỷ đồng.
Vì sao lợi nhuận doanh nghiệp KCN lao dốc?
Doanh thu thuần của nhóm doanh nghiệp KCN giảm 20,2%, xuống còn 38.000 tỷ đồng. Một số đơn vị ghi nhận mức sụt giảm rất mạnh:
- Becamex (BCM): Lợi nhuận sau thuế giảm 82,7%.
- Sonadezi Châu Đức (SZC): Lợi nhuận giảm 83,7%.
- Kinh Bắc (KBC): Lợi nhuận giảm 79,2%.
Nguyên nhân chính là BCM, KBC và D2D không ghi nhận các giao dịch đất quy mô lớn như cùng kỳ năm trước, đồng thời chịu gánh nặng chi phí lãi vay. Trong khi đó, SZC và SNZ chịu tác động từ việc thay đổi phương pháp hạch toán kế toán sang phân bổ đều doanh thu trong suốt thời gian thuê.
Bên cạnh đó, biên lợi nhuận của các KCN mới bị thu hẹp đáng kể, chỉ còn 30–35% so với mức trên 50% ở các dự án hiện hữu. Nguyên nhân do chi phí đền bù giải phóng mặt bằng tăng sau sáp nhập địa giới và giá vật liệu xây dựng (cát, đá, xi măng) tăng trung bình 20%.
Tác động tới nhà đầu tư
- Phân hóa doanh nghiệp: Doanh nghiệp sở hữu sẵn quỹ đất sạch và hạ tầng hoàn thiện có lợi thế vượt trội. Các đơn vị đang triển khai dự án mới chịu áp lực biên lợi nhuận thấp do chi phí vốn cao.
- Triển vọng giá thuê: Dự báo giá thuê năm 2027 sẽ cơ bản đi ngang nhằm cạnh tranh lấp đầy khi nguồn cung mới bổ sung thêm 1.347 ha (theo CBRE).
- Xu hướng dòng vốn: Nhà đầu tư ngoại đang chuyển hướng thuê nhà xưởng xây sẵn để thăm dò rủi ro thuế quan Mỹ, điều này có thể làm chậm tiến độ ghi nhận doanh thu các hợp đồng thuê đất lớn của các doanh nghiệp như KBC, BCM, SZC.
Dữ liệu thị trường liên quan
Số liệu từ cơ sở dữ liệu TitanLabs, cập nhật phiên 09/10/2026; bấm vào mã để xem hồ sơ đầy đủ (định giá, dòng tiền, kỹ thuật).
| Mã | Giá | Phiên | P/E | Khối ngoại ròng 5 phiên |
|---|---|---|---|---|
| BCM | 38.300đ | -2,17% | 11,2 | +2,2 tỷ |
| KBC | 25.500đ | +0,39% | 42,5 | -11,4 tỷ |
| SZC | 16.900đ | -1,46% | 6,8 | +0,7 tỷ |
| D2D | 21.900đ | -0,45% | 25,8 | -1,1 tỷ |
| SNZ | 22.600đ | -1,31% | — | — |