
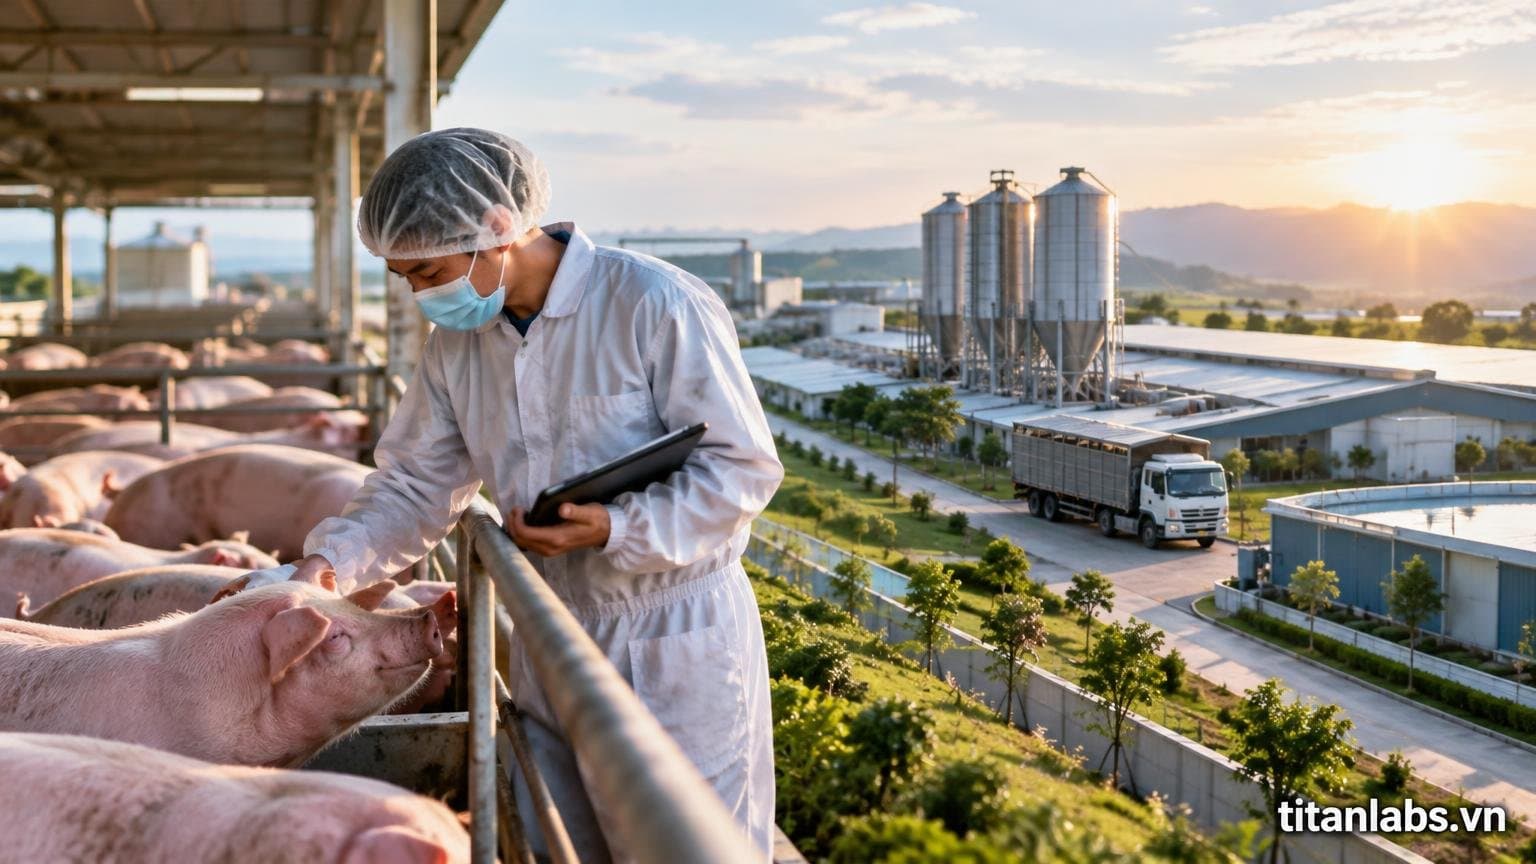
Thị trường chăn nuôi heo Việt Nam đang ghi nhận sự phân hóa sâu sắc khi các doanh nghiệp quy mô lớn liên tục mở rộng thị phần và duy trì biên lợi nhuận khả quan, trái ngược với tình trạng thua lỗ của nông hộ nhỏ lẻ. Theo báo Dân trí dẫn số liệu từ Hội Chăn nuôi Việt Nam, 29 doanh nghiệp lớn hiện nắm giữ 44,4% sản lượng thịt heo toàn quốc.
Vì sao các doanh nghiệp lớn áp đảo thị trường chăn nuôi?
Theo ông Nguyễn Trí Công, Chủ tịch Hiệp hội Chăn nuôi Đồng Nai, thị phần chăn nuôi công nghiệp đã đảo chiều từ mức 30% cách đây 10 năm lên chiếm đa số nguồn cung thịt, trứng hiện nay. Quy mô đàn heo cả nước đã tăng từ 28,1 triệu con năm 2021 lên 31,4 triệu con vào năm 2025. Riêng nhóm 29 doanh nghiệp đầu ngành như C.P., Dabaco (DBC), Masan (MSN), GreenFeed sở hữu khoảng 9,58 triệu con heo (30,5% tổng đàn) và cung ứng 25,74 triệu con heo thịt.
Lợi thế cạnh tranh vượt trội đến từ chuỗi giá trị 3F khép kín từ con giống, thức ăn đến chế biến. Báo cáo của MSD Animal Health chỉ ra thức ăn chiếm tới 63,5% tổng chi phí sản xuất tại Việt Nam. Dù chi phí đầu vào cao, các doanh nghiệp vẫn đạt lợi nhuận nổi bật nhờ giá heo thương phẩm duy trì mức tốt. Hoạt động M&A cũng diễn ra sôi động: BAF Việt Nam (BAF) chi ước tính 60-70 triệu USD mua lại 13 trang trại, mua 50% cổ phần Chăn nuôi Khôi Dương giá 8-10 triệu USD, đồng thời lên kế hoạch chi 40-50 triệu USD mua nhà máy chế biến; trong khi De Heus mua lại CJ Feed & Care với định giá 500-600 triệu USD.
Tác động tới nhà đầu tư
Sự dịch chuyển cơ cấu nguồn cung mang lại triển vọng tích cực cho nhóm doanh nghiệp niêm yết trong ngành chăn nuôi:
- Doanh nghiệp hưởng lợi: Các đơn vị sở hữu mô hình chuỗi hoàn chỉnh như Dabaco (DBC), BAF Việt Nam (BAF) tiếp tục gia tăng thị phần từ các hộ chăn nuôi nhỏ lẻ bị loại bỏ do dịch bệnh và chi phí.
- Rủi ro chi phí thức ăn: Thức ăn chăn nuôi phụ thuộc lớn vào nguyên liệu nhập khẩu, khiến biên lợi nhuận của doanh nghiệp dễ bị tác động khi giá nông sản thế giới biến động.
- Theo dõi: Nhà đầu tư cần chú ý diễn biến giá heo hơi nội địa và tiến độ hoàn tất các dự án mở rộng đàn cũng như chuỗi chế biến của từng doanh nghiệp.
Dữ liệu thị trường liên quan
Số liệu từ cơ sở dữ liệu TitanLabs, cập nhật phiên 27/10/2026; bấm vào mã để xem hồ sơ đầy đủ (định giá, dòng tiền, kỹ thuật).
| Mã | Giá | Phiên | P/E | Khối ngoại ròng 5 phiên |
|---|---|---|---|---|
| BAF | 29.950đ | -4,31% | 23 | -37,3 tỷ |
| DBC | 16.100đ | -0,92% | 4,1 | +1,6 tỷ |
| MSN | 73.400đ | +0,55% | 54,6 | +504 tỷ |